
Af Jacob Gøtterup, ingeniør, ESG-rådgiver & medejer
Før sommerferien fortalte en afdelingschef i et større dansk pengeinstitut mig, at banken oplever et øget behov for kortsigtet likviditetshjælp, især i bygge- og anlægsbranchen. Hård frost, skybrud og andre ekstreme vejrhændelser vælter kunder, som må optage uventede lån med kort varsel.
Tallene fra Danmarks Statistik peger samme vej. I februar 2026 meldte 30% af virksomhederne i byggeri og anlæg, at dårligt vejr begrænsede produktionen. Det er den højeste andel siden marts 2011 [1].
Samtalen med banken viser, hvilken konsekvens der rammer først: likviditeten. Den kan du forberede dig på.
Når pladsen står stille, løber udgifterne videre
Vinteren 2025/26 var den koldeste i 13 år [2]. Blandt anlægsvirksomhederne meldte 42% i februar, at vejret begrænsede produktionen, og for hele branchen ligger de fire højeste målinger siden 2015 alle i vintrene 2023/24 og 2025/26 [3].
Frosten bliver ganske vist sjældnere, viser DMI's fremskrivninger [4]. Det er en ringe trøst, når frosten først har lukket pladsen. Med regnen går det den anden vej. Året 2023 var det vådeste, siden de landsdækkende målinger begyndte i 1874 [5], og forsikringsselskaberne fik anmeldt næsten 23.000 skybrudsskader det år. Samlet kostede klimaskaderne i 2023 og 2024 ca. 4,6 mia. kr. i erstatninger [6]. DMI's bedste bud er 70% flere skybrud i slutningen af århundredet, hvis udledningerne fortsat er høje [7].
Regnestykket er enkelt. Efter AB 18 kan du som entreprenør kræve betaling to gange om måneden for det udførte arbejde [8]. Står pladsen stille, er der intet nyt at fakturere, mens løn og maskinleje løber videre.
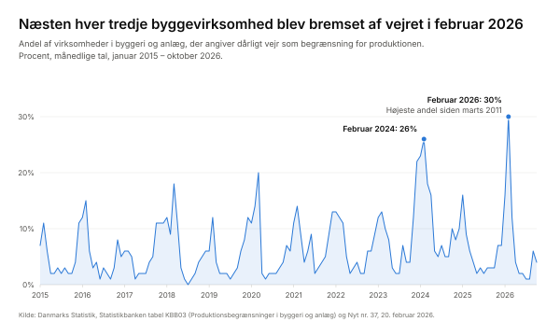
Kilde: Danmarks Statistik, tabel KBB03 [1, 3].
Kontrakten giver tid – regningen er din
AB 18 giver ret til mere tid, når vejrliget forekommer "i væsentligt større omfang, end det er sædvanligt for den pågældende årstid og egn" [8]. Det skal du som regel dokumentere med data fra DMI. Også når du får mere tid, betaler du som udgangspunkt selv meromkostningerne, fx til lejede maskiner, medmindre andet er aftalt [9]. En normal vinter er altså din risiko. En usædvanlig vinter giver dig ekstra dage, og pengene skal du stadig selv finde.
Banken spørger mere ind
Bankerne skal selv styre klimarisici i deres udlån. EU's banktilsynsmyndighed, EBA, har udsendt retningslinjer for styring af ESG-risici, som gælder fra 11. januar 2026 og for små og ikke-komplekse institutter senest fra 11. januar 2027 [10]. I juni 2026 konkluderede Finanstilsynet, at de største pengeinstitutter skal blive bedre til at identificere og analysere ESG-relaterede kreditrisici. Vurderingen skal omfatte både fysiske risici og omstillingsrisici [11]. Over for de mindre pengeinstitutter foreslår tilsynet, at rådgiveren spørger, hvilke risici kunden selv ser [12]. Vær klar med et svar.
Nordea skriver, at banken ser finansiering af sæson- og konjunkturudsving som "en naturlig og sund del af din virksomhed" [13]. Det, afdelingschefen beskrev, er noget andet: lånet, der skal på plads med kort varsel, fordi ingen havde regnet med vejret.
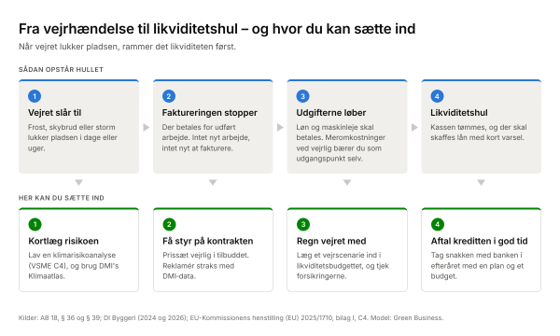
Model: Fra vejrhændelse til likviditetshul – og hvor du kan sætte ind.
Sådan udviser du rettidig omhu
Selskabsloven pålægger ledelsen at påse, at kapitalberedskabet til enhver tid er forsvarligt, herunder at der er likviditet nok til at opfylde forpligtelserne, når de forfalder [14]. Vejret er en kendt risiko, så i mine øjne hører det med i den vurdering. Begynd med de billige tiltag:
Læg et vejrscenarie ind i likviditetsbudgettet: Hvad sker der, hvis I mister fire ugers fakturering i januar?
Aftal kreditten med banken i efteråret, mens pladserne kører, og I har tal at vise frem.
Prissæt vejrlig i jeres tilbud, og reklamér straks med DMI-data, når vejret stopper arbejdet [9].
Se i DMI's Klimaatlas, hvordan vejret ændrer sig, hvor I bygger [7], og spørg forsikringsmægleren, hvad I er dækket for ved skybrud.
Saml det i en klimarisikoanalyse, der kobler hver risiko til en økonomisk konsekvens [15]. VS-standardens udvidede modul (tidligere VSME-standard) har et punkt om klimarisici (C4) [16], og Finanstilsynet nævner VS-standarden som et muligt datagrundlag for bankerne [11].
LÆS OGSÅ: Derfor er klimarisici forretningskritiske for din virksomhed (og hvad, du gør ved det)
Vælg selv tidspunktet
I Dagens Byggeri sagde seniorøkonom Lasse Lundqvist i februar om vejret: "Det er den faktor, ingen strategi i verden kan løse" [17]. Han har ret. Ingen kan planlægge sig ud af frost og skybrud. Men du kan selv vælge, hvornår du taler med banken om dem. Tag snakken i september med en plan og et budget. I januar er det vejret, der vælger.
Kildeliste
Danmarks Statistik: "Dårligt vejr begrænser bygge og anlæg i februar". Nyt fra Danmarks Statistik nr. 37, 20. februar 2026. https://www.dst.dk/nyt/51646
DMI: "Vinteren 2025-26 var kold og knastør". Pressemeddelelse, 5. marts 2026. https://via.ritzau.dk/pressemeddelelse/14821126/vinteren-2025-26-var-kold-og-knastor?publisherId=13559149
Danmarks Statistik: Statistikbanken, tabel KBB03 "Produktionsbegrænsninger i byggeri og anlæg", årsag "Dårligt vejr", januar 2015 til oktober 2026. Hentet 6. november 2026. Rangordningen af målingerne er Green Business' egen beregning på tabellens tal. https://www.statistikbanken.dk/kbb03
DMI: "Danmark har udsigt til markant færre frostdøgn". Pressemeddelelse, 28. oktober 2026. https://via.ritzau.dk/pressemeddelelse/15247760/danmark-har-udsigt-til-markant-faerre-frostdogn?publisherId=13559149
DMI: "Sammendrag 2023" (årssammendrag for vejret i Danmark 2023). https://www.dmi.dk/fileadmin/user_upload/Afrapportering/Aarssammendrag/Sammendrag_2023.pdf
Forsikring & Pension: "Ny opgørelse: Antallet af skybrudsskader er fortsat historisk højt". Pressemeddelelse, 29. juni 2026. https://via.ritzau.dk/pressemeddelelse/14963098/ny-opgorelse-antallet-af-skybrudsskader-er-fortsat-historisk-hojt?lang=da
DMI: Klimaatlas-rapport Danmark, version 2021a, december 2021, s. 5. Ændringen i skybrudshyppighed for 2071-2100 ved et højt udledningsscenarie (RCP8.5) sammenlignet med 1981-2010: bedste bud +70%, interval +20% til +150%. https://www.dmi.dk/fileadmin/klimaatlas/rapporter/DMI_Klimaatlas_Danmark_rapport_v2021a.pdf. Klimaatlas: https://www.dmi.dk/klimaatlas
Trafik-, Bygge- og Boligstyrelsen: AB 18, Almindelige betingelser for arbejder og leverancer i bygge- og anlægsvirksomhed, VEJ nr. 9632 af 10. august 2018, § 36, stk. 1, og § 39, stk. 1, litra d. https://retsinformation.dk/api/pdf/202695
DI Byggeri: "Når vintervejret forsinker – har entreprenøren ret til mere tid?" 12. januar 2024. https://www.danskindustri.dk/brancher/di-byggeri/nyheder/arkiv/nyheder/2024/1/nar-vintervejret-forsinker---har-entreprenoren-ret-til-mere-tid/ og DI Byggeri: "Hvem har risikoen, når stormen rammer byggepladsen?" 1. september 2026. https://www.danskindustri.dk/brancher/di-byggeri/nyheder/arkiv/nyheder/2026/9/hvem-har-risikoen-nar-stormen-rammer-byggepladsen/
EBA (European Banking Authority): "The EBA publishes its final Guidelines on the management of ESG risks" (EBA/GL/2025/01), 9. januar 2025. https://www.eba.europa.eu/node/17625
Finanstilsynet: "Pengeinstitutters håndtering af kreditrisici relateret til ESG". Rapport, juni 2026, s. 2-3 og 8. https://cdn.finanstilsynet.dk/finanstilsynet/Media/639160045114716605/pengeinstitutters-haandtering-af-kreditrisici-relateret-til-esg.pdf
Finanstilsynet: "Håndtering af ESG-relaterede kreditrisici i mindre pengeinstitutter". Oktober 2025, s. 5. https://cdn.finanstilsynet.dk/finanstilsynet/Media/638956894129173986/Hndtering%20af%20ESG-relaterede%20kreditrisici%20i%20mindre%20pengeinstitutter%20oktober%202025.pdf
Nordea: "Få hjælp til dit cash flow og din likviditet". Hentet 6. november 2026. https://www.nordea.dk/erhverv/din-virksomhed/drive-virksomhed/Paavirker-saesonudsving-din-okonomi.html
Selskabsloven, LBK nr. 331 af 20. marts 2025, § 115, stk. 1, nr. 5 (bestyrelsen), og § 118, stk. 2 (direktionen). https://www.retsinformation.dk/eli/lta/2025/331
Gøtterup, Jacob: "Derfor er klimarisici forretningskritiske for din virksomhed (og hvad, du gør ved det)". Green Business. https://www.green-business.dk/artikler/derfor-er-klimarisici-forretningskritiske-for-din-virksomhed-og-hvad-du-gr-ved-det
Europa-Kommissionen: Henstilling (EU) 2025/1710 af 30. juli 2025 om en frivillig standard for bæredygtighedsrapportering for små og mellemstore virksomheder (VSME), bilag I, afsnit C4 Klimarisici. https://eur-lex.europa.eu/eli/reco/2025/1710/oj
Dagens Byggeri: "Frosten sætter byggeriet på pause: Hårdeste vintervejr i 15 år". 23. februar 2026. https://dagensbyggeri.dk/byggeri-og-anlaeg/frosten-saetter-byggeriet-paa-pause-hardeste-vintervejr-i-15-ar/

Lad Green Business hjælpe
Har du fået lyst til at vide mere om, hvordan din virksomhed også kan få forretningsmæssige fordele ud af at arbejde med ESG?
Så kontakt os i Green Business. Vi står altid klar til en uforpligtende snak om, hvordan du bedst måler, rapporterer og bruger din ESG-rapportering strategisk til gavn for lige præcis din virksomhed.
Modtag vores nyhedsbrev
Vil du have flere artikler som denne? Så tilmeld dig vores nyhedsbrev, Green Business Insights, som vi udsender en gang om måneden. Green Business Insights giver dig viden, inspiration og vejledning til at få det bedste ud af dit ESG-arbejde: https://www.green-business.dk/nyhedsbrev